F&E-Zusammenfassungsbericht
Der F&E-Zusammenfassungsbericht (Forschung und Entwicklung) ist der Teil, in dem Unternehmen offiziell den Einkommensteuereinbehaltsanreiz angeben, von dem sie auf die Löhne von Personal profitieren, das in F&E-, Innovations- oder Designaktivitäten im Rahmen des Gesetzes Nr. 5746 tätig ist. Dieser Bericht wird erstellt, um nachzuweisen, dass der Anreiz korrekt berechnet und angewendet wurde, und um das Finanzamt zu benachrichtigen. Einkommensteuer-Quellenanreize im Rahmen des Gesetzes Nr. 5746 stellen sicher, dass die Einkommensteuer, die auf die Löhne berechnet wird, die von F&E-, Design- und Support-Mitarbeitern für die Zeit, in der sie tatsächlich an diesen Projekten arbeiten, verdient, um bestimmte Sätze reduziert (gestrichen) wird.
Pfad: BI-Bericht > Standardberichte > HR – HR-Berichte > Lohnmanagement und Personal
Anreizsätze
Obwohl die Anreizsätze je nach Bildungsniveau des Personals und der Region, in der es ansässig ist, variieren, basieren die am häufigsten verwendeten Sätze auf dem Bildungsniveau. Diese Sätze werden auf der Grundlage des Lohnanteils angewendet, der der Zeit entspricht, in der das Personal tatsächlich im Forschungs- und Entwicklungs- oder Designzentrum arbeitet. Zum Beispiel: Wenn ein Mitarbeiter 80 % seiner Zeit in Forschung und Entwicklung verbringt, profitieren 80 % seines Lohns von dem Anreiz.
Wie der Anreiz umgesetzt wird
- Lohnberechnung: Normale Einkommensteuer auf das Brutto Lohn des Personals. berechnet wird.
- Incentive-Berechnung: Der Teil der berechneten Einkommensteuer, der den oben genannten Sätzen entspricht (z. B. 95 %), wird als Incentive ermittelt.
- Stornierung und Zahlung: Der ermittelte Incentive-Betrag wird von der an das Finanzamt zu zahlenden Einkommensteuer abgezogen (storniert). Der Arbeitgeber zahlt diesen Teil nicht an den Staat, zahlt aber weiterhin die Versicherungsprämie in voller Höhe im Namen des Personals.
- Erklärung: Diese stornierten Beträge werden im Detail in den F&E-Anhängen der Quellensteuer- und Prämiendiensterklärung (MUHSGK) deklariert.
Der Bericht über die einbehaltenen F&E-Leistungen wird auf Monats-/Jahresbasis und durch Auswahl von „Real Score“ im Feld „Tally Type“ empfangen. Die Berichtskriterien können je nach Unternehmen, Branche, Abteilung und Mitarbeiterauswahl eingegrenzt werden. Optional können Berichte nur auf Zweigstellenbasis oder auf Einzelmitarbeiterbasis eingeholt werden.
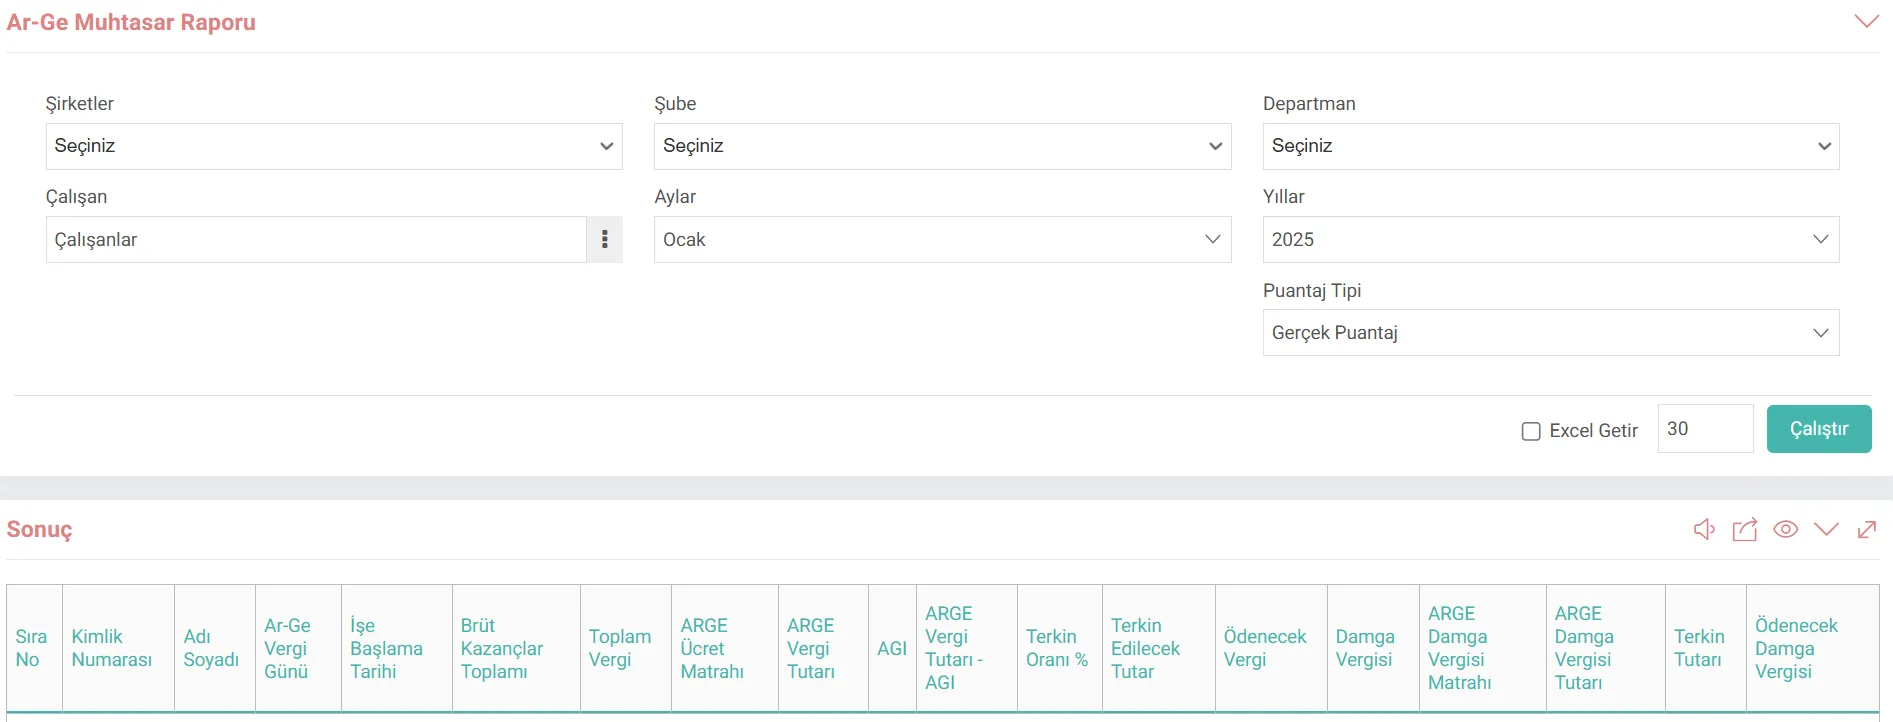
- F&E-Steuertag: Die Anzahl der Tage, an denen das Personal in diesem Monat tatsächlich in F&E- oder Designaktivitäten gearbeitet hat, z. B. 30 Tage, wenn der Mitarbeiter in einem 30-Tage-Monat 30 Tage in Forschung und Entwicklung gearbeitet hat.
- Antrittsdatum: Das Datum, an dem das Personal mit der Arbeit begonnen hat.
- Gesamtbruttoverdienst:Der Gesamtbruttolohn des Personals für diesen Monat.
- Gesamtsteuer:Bruttolohn „SGK-Arbeiter Der monatliche Gesamteinkommensteuerbetrag, der sich aus dem Steuertarif ergibt, der auf die verbleibende Einkommensteuerbemessungsgrundlage nach Abzug des Anteils“ und „Arbeitslosenprämie“ angewendet wird.
- F&E-Lohnbasis: Der Teil des Lohns, der in den Bereich von F&E fällt, entsprechend dem Verhältnis von Tagen/Arbeitsdauer des Personals in F&E. Zum Beispiel; Gesamtlohnbasis x (F&E-Tag / Gesamtarbeitstag).
- F&E-Steuerbetrag: Einkommensteuerbetrag, der der F&E-Lohnbasis entspricht. Dieser Betrag ist der Hauptsteueranteil, auf den der Anreiz angewendet wird.
- AGI: 0 Einkommen für nach 2022 oder von der Berechnung abgezogen
- F&E-Steuerbetrag – AGI: F&E-Steuerbetrag abzüglich etwaiger AGI (nicht mehr), falls vorhanden. Dadurch wird der Steuerbetrag basierend auf der Stornierung ermittelt.
- Abbruchrate %: Quellensteuer-Ermäßigungssatz, der im Gesetz Nr. 5746 entsprechend der Ausbildung und Qualifikation des Personals festgelegt wird. Zum Beispiel: 95 % für Doktoranden, 90 % für andere oder 80 %
- Betrag Einbehalten: (F&E-Steuerbetrag – AGİ) Betrag.
- Stempelsteuer: Der Gesamtbetrag der Stempelsteuer, der normalerweise vom Bruttolohn abgezogen wird.
- F&E-Stempelsteuerbasis: Die Lohnbasis im Bereich F&E, auf der die Stempelsteuer anfällt berechnet.
- F&E-Stempelsteuerbetrag: F&E-Stempelsteuerbasis. Stempelsteuerbetrag.
- Stornierungsbetrag: Im Rahmen des Gesetzes Nr. 5746 sind Lohnabrechnungen im Zusammenhang mit F&E-Aktivitäten von der Stempelsteuer befreit. Daher muss dieser Betrag dem Betrag der F&E-Stempelsteuer entsprechen. (Das heißt, die Stempelsteuer auf Forschung und Entwicklung entfällt vollständig.)
- Zu zahlende Stempelsteuer: Die verbleibende Stempelsteuer, die vom Arbeitgeber nach Abzug des Stornierungsbetrags vom Gesamtbetrag der Stempelsteuer zu zahlen ist.
Beispiel Berechnung
- Angestellter: F&E-Personal im Grundstudium.
- Zeitraum: November 2025.
- Gesamtarbeitstage: 30 Tage (November).
- Abbruchrate: 90 %
- AGI: Das wird es sein Wird als 0 akzeptiert, da es im Jahr 2022 entfernt wird.
- Einkommensteuerklasse: 15 %
F&E-Steuer Tag | 30 | Das Personal in Forschung und Entwicklung hat den ganzen Monat (30 Tage) gearbeitet. |
Geschäftsaufnahme Datum | 01.01.2024 | |
Bruttoeinkommen Gesamt | ₺30.000 | Monatlicher Bruttolohn. |
Einkommen Ver. Basis | ₺25.000 | (Annahme: Bruttolohn – SSI/Arbeitslosengeld Anteil) |
Gesamtsteuerbasis | ₺25.000 | (₺25.000 Basis) x (30 F&E-Tage / 30 Tage insgesamt) = ₺25.000 |
F&E-Steuer Betrag | ₺3.750 | F&E-Basis Steuer: |
AGI | ₺0 | Abgeschafft 2022. |
F&E-Steuerbetrag – AGI | ₺3,750 | |
Abbruchrate % | 90 % | Der gesetzlich festgelegte Satz. |
Zu verlassen Betrag | ₺3,375 | (Dieser Betrag wird vom Finanzministerium gedeckt.) |
Zu zahlen Steuer | ₺375 | ₺3.750 (Gesamtsteuer) - ₺3,375 (Stornierung) |
Stempelsteuerbasis | ₺30.000 | Bruttogebühr für F&E (entfällt auf den gesamten Bruttolohn). |
Betrag der F&E-Stempelsteuer | ₺227,70 | Stempelsteuer auf F&E-Basis. |
Stornierungsbetrag | ₺227,70 | F&E-Personallöhne im Rahmen des Gesetzes Nr. 5746 sind vollständig von der Stempelsteuer befreit (Stundungssatz beträgt 100 %). |
Zu zahlende Stempelsteuer Daraus geht hervor, dass 3.375 ₺ der 3.750 ₺ Einkommensteuer und Stempelsteuer, die vom gezahlten Lohn abgezogen werden, vollständig vom Finanzministerium gedeckt sind (sie kommen nicht aus dem die Tasche des Arbeitgebers). Betrag | Zu zahlender Betrag nach Incentive | |
Einkommensteuer Steuer | ₺227,70 | ₺0 |